Revisado el 28 de septiembre de 2026.
Cuando llegas a Estados Unidos y abres tu primera cuenta, es normal preguntarse qué pasa con tu dinero si el banco quiebra. La respuesta corta es esta: si el banco está asegurado por la FDIC, o la cooperativa de crédito por la NCUA, tus depósitos están protegidos hasta cierto límite, sin que tengas que hacer ningún trámite. En las siguientes secciones verás cómo funciona ese seguro, qué cubre, qué deja por fuera y cómo comprobar que tu banco lo tiene.
Qué es la FDIC
La FDIC (Corporación Federal de Seguro de Depósitos) es una agencia independiente del gobierno de EE. UU. creada en 1933 para proteger el dinero que la gente deposita en los bancos. Según la propia FDIC, desde su fundación ningún depositante ha perdido un solo centavo de fondos asegurados, y su fondo de seguro está respaldado por la plena fe y crédito del gobierno de Estados Unidos.
La protección es automática. Si abres una cuenta de depósito en un banco asegurado, ya estás cubierto: no hay que inscribirse, llenar formularios ni pagar nada aparte.
Cuánto dinero cubre
El monto estándar es de 250,000 dólares por depositante, por banco asegurado y por cada categoría de propiedad. Esa última parte es la que más se malinterpreta. Las cuentas individuales, las cuentas conjuntas y las cuentas de retiro (como un IRA) son categorías distintas, y cada una tiene su propio límite dentro del mismo banco.
En cambio, si tienes una cuenta de cheques y una de ahorros en el mismo banco y las dos están solo a tu nombre, ambas pertenecen a la misma categoría (cuenta individual) y comparten un solo límite de 250,000 dólares en ese banco. Si tu dinero está en dos bancos diferentes, cada banco se cuenta por separado.
Qué cuentas están protegidas
La FDIC cubre el dinero que tienes en cuentas de cheques (checking), cuentas de ahorros (savings), cuentas del mercado monetario (money market deposit accounts) y certificados de depósito (CD). También cubre los cheques de caja y otros documentos oficiales emitidos por el banco.
Qué NO está protegido
Este es el punto que más confusión genera. Aunque lo compres en la misma sucursal de tu banco, la FDIC no cubre:
- Acciones, bonos y fondos mutuos.
- Seguros de vida y anualidades.
- Bonos del Tesoro y bonos municipales.
- Lo que guardes dentro de una caja de seguridad (safe deposit box).
- Criptomonedas y otros activos digitales.
Que un producto se ofrezca dentro del banco no lo convierte en un depósito asegurado. Las inversiones pueden subir o bajar de valor, y esas pérdidas no las cubre la FDIC.
¿Y si mi dinero está en una cooperativa de crédito?
Las cooperativas de crédito (credit unions) aseguradas federalmente tienen una protección equivalente, que administra la NCUA (Administración Nacional de Cooperativas de Crédito). Según la NCUA, su fondo asegura hasta 250,000 dólares por categoría de cuenta, está respaldado por la plena fe y crédito de Estados Unidos, y nadie ha perdido un centavo de depósitos asegurados en una cooperativa asegurada federalmente. Igual que la FDIC, la NCUA no cubre acciones, bonos, fondos mutuos, seguros de vida, anualidades, cajas de seguridad ni criptomonedas.
Si estás pensando en abrir tu cuenta en una cooperativa, lee nuestra guía sobre qué son las cooperativas de crédito y en qué se diferencian de un banco.
¿Necesito ser ciudadano o residente para estar protegido?
No. La FDIC lo dice de forma directa: una persona no tiene que ser ciudadana ni residente de Estados Unidos para que sus depósitos estén asegurados. Lo que importa es que el dinero esté en una cuenta de depósito de un banco asegurado, no tu estatus migratorio.
Cómo comprobar si tu banco está asegurado
- Busca el aviso «Member FDIC» en la sucursal, en la página web o en la aplicación del banco. En las cooperativas, el aviso es el de la NCUA.
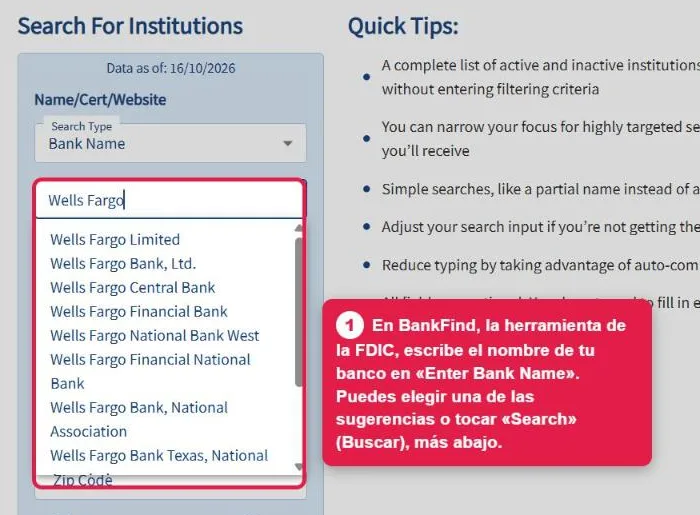
- Confírmalo en la herramienta oficial BankFind de la FDIC, en fdic.gov, escribiendo el nombre del banco.
- Si es una cooperativa, búscala en el Credit Union Locator de la NCUA, en ncua.gov.
- Si usas una aplicación de pagos o una empresa que no es un banco, lee sus condiciones para saber dónde guardan tu dinero y si ese lugar está asegurado.
Qué pasa si el banco quiebra
Cuando un banco asegurado cierra, la FDIC interviene para que no pierdas el acceso a tus depósitos asegurados. Por lo general lo hace de dos maneras: pasa las cuentas a otro banco sano, o te paga directamente el dinero asegurado. Según la FDIC, esos pagos suelen comenzar pocos días después del cierre del banco.
El dinero que pase del límite de 250,000 dólares por categoría no tiene la misma garantía. Por eso, las personas o negocios con montos grandes suelen revisar con el banco cómo están organizadas sus cuentas.
Errores comunes
El primero es guardar mucho efectivo en casa por desconfianza en los bancos: el efectivo no tiene ninguna protección si se pierde, se quema o te lo roban. El segundo es creer que todo lo que vende el banco está asegurado, incluidas las inversiones. Y el tercero es abrir una cuenta sin confirmar antes que la institución tiene seguro federal.
Paso a paso: comprueba si tu banco tiene seguro FDIC
La FDIC tiene una herramienta gratuita, BankFind, para confirmar si un banco está asegurado. Está en inglés, pero es fácil de usar. Puedes entrar desde fdic.gov o directamente en banks.data.fdic.gov/bankfind-suite/bankfind. En las capturas usamos un banco grande como ejemplo; tú escribe el nombre del tuyo.
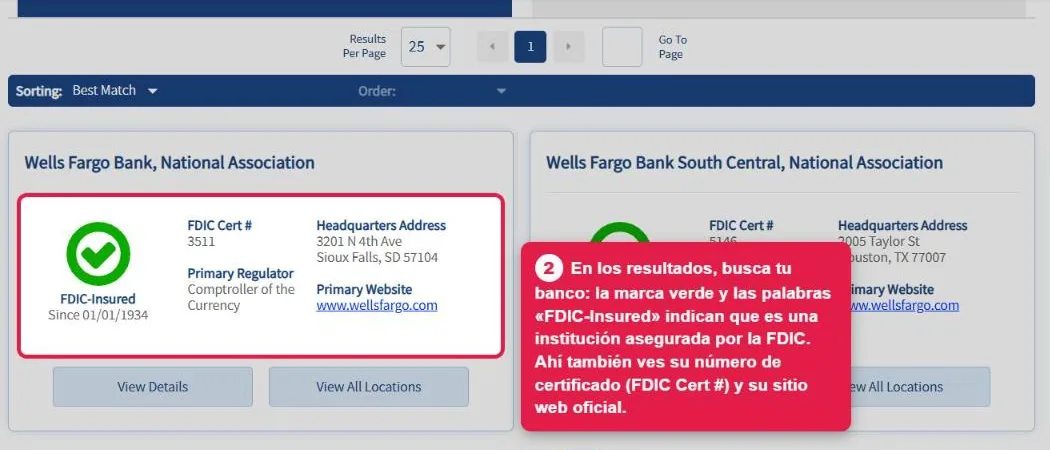
Si tu banco no aparece, revisa que el nombre esté bien escrito o búscalo por su sitio web. Si es una cooperativa de crédito (credit union), no está en la FDIC: está asegurada por la NCUA, y se busca en el sitio de la NCUA.
Preguntas frecuentes
¿Tengo que pagar por el seguro de la FDIC?
No. La cobertura es automática en cualquier banco asegurado y no tiene costo para ti.
¿Mi cuenta está protegida si la abrí con pasaporte o con ITIN?
Sí, siempre que sea una cuenta de depósito en un banco asegurado. Si todavía no tienes cuenta, lee cómo abrir una cuenta bancaria sin número de Seguro Social.
¿La cuenta de cheques y la de ahorros suman para el límite?
Si las dos están solo a tu nombre y en el mismo banco, sí. Comparten el límite de 250,000 dólares de la categoría de cuenta individual.
¿Las criptomonedas que compro en la app de mi banco están aseguradas?
No. Tanto la FDIC como la NCUA indican que los activos digitales y las criptomonedas no están cubiertos.
Sigue leyendo
- Cómo administrar tu cuenta de cheques para no pagar de más
- Cooperativas de crédito: qué son y en qué se diferencian de un banco
- Sobregiro (overdraft): qué es y cómo evitar las comisiones
Fuentes
Sobre el autor
Juan Camilo Martínez Ortiz escribe Claro en USA desde Colombia. Tiene familiares y conocidos en Estados Unidos y explica en español la información oficial de agencias como el IRS, la CFPB y el DMV. No es abogado, contador ni asesor financiero o migratorio: cada dato de esta guía enlaza a su fuente oficial para que puedas comprobarlo. Más sobre el autor · Cómo trabajamos
Este artículo es informativo y no constituye asesoría legal, migratoria, fiscal ni financiera. Los requisitos cambian; confirma siempre en la fuente oficial.