Revisado el 28 de septiembre de 2026.
El robo de identidad ocurre cuando alguien usa tus datos personales, como tu nombre o tu número de Seguro Social, para abrir cuentas, pedir préstamos o cometer fraude. Si te pasa, lo más importante es actuar rápido: cuanto antes lo hagas, más fácil es limitar el daño. La Comisión Federal de Comercio (FTC) tiene un sitio oficial y gratuito para ayudarte: IdentityTheft.gov.
Qué hacer primero, en orden
- Llama a las empresas afectadas. Avisa a tu banco o al emisor de la tarjeta si hay cargos o cuentas que no reconoces, y pide que bloqueen o cierren lo comprometido.
- Coloca una alerta de fraude o congela tu crédito en las compañías de crédito (más abajo explico la diferencia).
- Revisa tus reportes de crédito gratis en AnnualCreditReport.com para detectar cuentas que no abriste.
- Reporta el robo en IdentityTheft.gov. Según la FTC, ahí recibes un plan de recuperación personalizado, con consejos paso a paso para limitar el daño y arreglar tu crédito.
- Cambia tus contraseñas y activa la verificación en dos pasos en tus cuentas importantes.
Durante todo el proceso, guarda pruebas: capturas de pantalla, correos, números de caso y la fecha de cada llamada.
Alerta de fraude o congelamiento de crédito
Según la FTC, estas son las opciones:
- Alerta de fraude inicial: es gratis, dura 1 año y se puede renovar. La pides a uno solo de los tres burós y ese buró avisa a los otros dos. Mientras esté activa, los negocios deben verificar tu identidad antes de darte crédito.
- Alerta extendida: dura 7 años.
- Congelamiento de crédito: es gratis, se pide a cada uno de los tres burós y dura hasta que tú lo levantes. Mientras esté activo, nadie puede abrir una cuenta nueva a tu nombre.
En pocas palabras: la alerta pide que verifiquen tu identidad; el congelamiento bloquea el acceso a tu archivo de crédito.
Si le diste tu número de Seguro Social a un estafador
La FTC indica que lo reportes en IdentityTheft.gov. Si tus datos aparecieron en una filtración y no sabes si ya los usaron, el mismo sitio tiene una sección con pasos para ese caso.
Después de reportar
Vuelve a revisar tus reportes de crédito en las semanas siguientes, por si aparecen cuentas nuevas, y guarda una copia de cada reporte y número de caso. Si encuentras errores, sigue nuestra guía para disputar errores en tu reporte de crédito.
Cómo prevenirlo
- No compartas tu número de Seguro Social ni tus datos financieros con quien te contacta sin que tú lo hayas pedido.
- Usa contraseñas largas y distintas para cada cuenta importante.
- Revisa tus estados de cuenta y tus reportes de crédito con regularidad.
- Desconfía de mensajes urgentes que te piden datos. Lee cómo evitar estafas comunes.
Errores comunes
El principal es esperar demasiado. Otro es no guardar registro de las llamadas, correos y números de caso. Y un tercero es creer que basta con cambiar una contraseña: también hay que avisar al banco, revisar los reportes de crédito y presentar el reporte oficial.
Si el robo tiene que ver con tus impuestos
Hay un tipo de robo de identidad que muchas personas no conocen: alguien usa tu número de Seguro Social o tu ITIN para presentar una declaración de impuestos a tu nombre. Según el IRS, estas son algunas señales:
| Señal | Qué puede significar |
|---|---|
| No puedes presentar tu declaración electrónica porque ya se presentó una con tu número | Alguien declaró por ti para quedarse con un reembolso |
| Te llega por correo una transcripción de impuestos que no pediste | Alguien está usando tus datos ante el IRS |
| Un programa de impuestos te avisa que se creó una cuenta a tu nombre que tú no abriste | Alguien intenta declarar con tus datos |
| El IRS te dice que recibiste salario de un empleador para el que nunca trabajaste | Alguien usa tu número para trabajar |
Qué hacer
- Si el IRS te envió una carta pidiéndote verificar tu identidad (por ejemplo, las cartas 5071C, 4883C o 5747C), sigue las instrucciones de esa carta. En ese caso, según el IRS, no hace falta el formulario 14039.
- Si no recibiste ninguna de esas cartas y confirmas el robo, presenta el formulario 14039, la declaración jurada de robo de identidad. Se puede enviar en línea, por correo o fax, o a través de IdentityTheft.gov, que lo transfiere al IRS.
- Protege tus próximas declaraciones con un IP PIN. Es un número de seis dígitos que el IRS asigna para que nadie más pueda usar tu número de Seguro Social o tu ITIN en una declaración. Puede pedirlo cualquier persona que logre verificar su identidad; con la herramienta en línea del IRS se entrega de inmediato, y por formulario o en persona tarda de 4 a 6 semanas.
Paso a paso: cómo empezar tu reporte en RobodeIdentidad.gov
RobodeIdentidad.gov es la versión en español de IdentityTheft.gov, el sitio de la Comisión Federal de Comercio (FTC) para reportar el robo de identidad y obtener un plan de recuperación. Así se ve el comienzo del proceso:
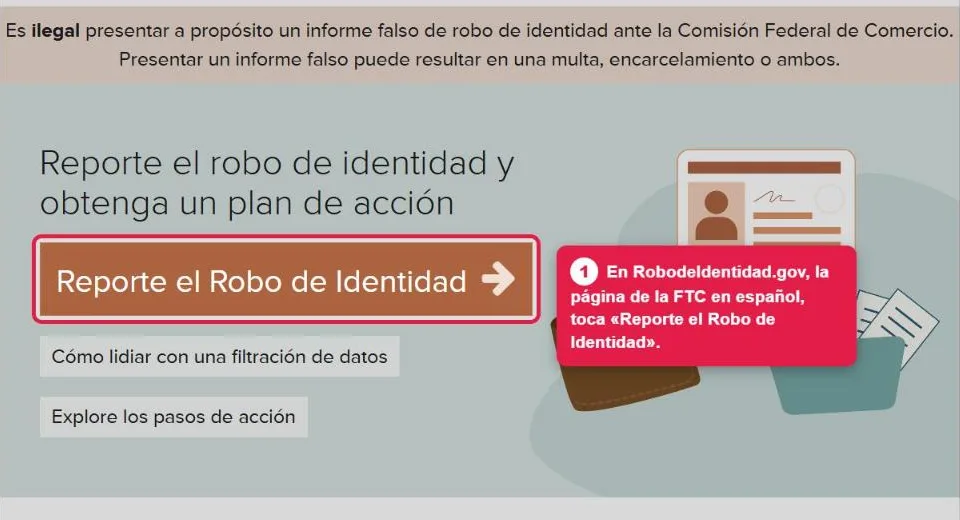
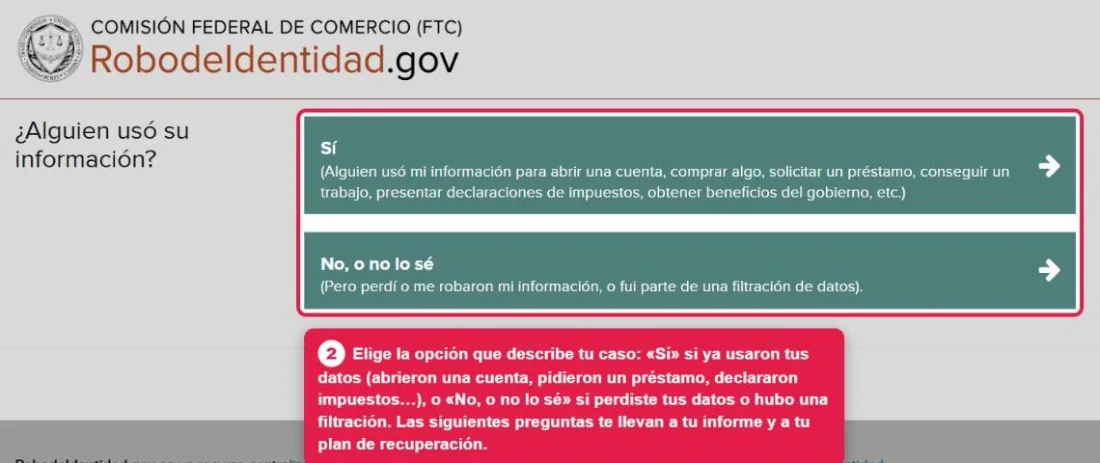
Responde con la verdad: el mismo sitio advierte que presentar a propósito un informe falso de robo de identidad es ilegal. Guarda el número de tu informe y el plan que te entrega el sitio, porque los vas a necesitar al hablar con bancos y agencias de crédito.
Preguntas frecuentes
¿Cuánto cuesta usar IdentityTheft.gov?
Nada. Es un servicio oficial de la FTC y no debes pagarle a nadie para presentar tu reporte.
¿El sitio sirve para cualquier tipo de robo de identidad?
Según su descripción, atiende los tipos más comunes, como el fraude de crédito, el de impuestos y el relacionado con el Seguro Social.
¿Puedo reportarlo si no vivo en EE. UU. de forma permanente?
Consulta el sitio oficial y, si tienes dudas sobre tu situación, busca orientación en una organización de confianza.
Sigue leyendo
- Cómo evitar estafas comunes contra hispanos en EE. UU.
- Cómo pedir tu reporte de crédito gratis y disputar errores
- Qué es el puntaje de crédito y cómo se calcula
- Cómo proteger tu celular y tus cuentas: verificación en dos pasos y robo de número
- IP PIN del IRS: qué es y cómo sacarlo para proteger tus impuestos
Fuentes
- FTC: IdentityTheft.gov
- FTC: robo de identidad
- FTC: congelamientos de crédito y alertas de fraude
- FTC: qué hacer si fuiste víctima de una estafa
- IRS: When to file an Identity Theft Affidavit
Sobre el autor
Juan Camilo Martínez Ortiz escribe Claro en USA desde Colombia. Tiene familiares y conocidos en Estados Unidos y explica en español la información oficial de agencias como el IRS, la CFPB y el DMV. No es abogado, contador ni asesor financiero o migratorio: cada dato de esta guía enlaza a su fuente oficial para que puedas comprobarlo. Más sobre el autor · Cómo trabajamos
Este artículo es informativo y no constituye asesoría legal, migratoria, fiscal ni financiera. Los requisitos cambian; confirma siempre en la fuente oficial.